Anna Santos
RESUMO DO ARTIGO:
A Reforma Tributária exige que os escritórios contábeis comecem a preparar seus clientes para as mudanças previstas a partir de 2027. Saiba como estruturar um plano de ação, priorizar empresas, revisar cadastros e processos fiscais, avaliar impactos financeiros e preparar sistemas e operações para a transição tributária.
A preparação para 2027 precisa começar com prioridades definidas, processos revisados e responsabilidades claras. Para os escritórios contábeis, o desafio agora é transformar o conhecimento acumulado sobre a Reforma Tributária em um plano de trabalho aplicável à realidade de cada cliente.
Isso exige mais do que acompanhar a legislação. É necessário identificar quais empresas precisam de maior atenção, avaliar a qualidade das informações fiscais e antecipar ajustes que podem afetar a operação, os contratos e o planejamento financeiro.
A partir dessa análise, o contador consegue organizar as demandas, orientar decisões e conduzir a transição com mais previsibilidade. Mas por onde começar?
Por que 2027 já precisa estar no planejamento do escritório?
A partir de 2027, a implementação da Reforma Tributária entra em uma nova etapa, com a extinção do PIS e da Cofins, a entrada da CBS e a instituição do Imposto Seletivo (IS), conforme as regras aplicáveis.
A transição, porém, continua nos anos seguintes, com mudanças graduais na tributação do consumo.
Para os escritórios contábeis, isso significa que a preparação precisa acontecer antes que as novas exigências se acumulem na rotina. Deixar os ajustes para o início do ano pode concentrar revisões cadastrais, testes de sistemas e orientações aos clientes em um período já marcado por outras obrigações.
O primeiro passo é reconhecer que não existe um plano de ação único para toda a carteira. O impacto depende das atividades exercidas, do regime tributário, das operações realizadas e da estrutura de cada empresa.
Por isso, o planejamento deve começar com um diagnóstico e avançar para ações concretas, com responsáveis, prazos e prioridades.
O que precisa entrar no plano de ação?
Antes de definir as próximas etapas, o escritório precisa entender quais clientes exigem mais atenção.
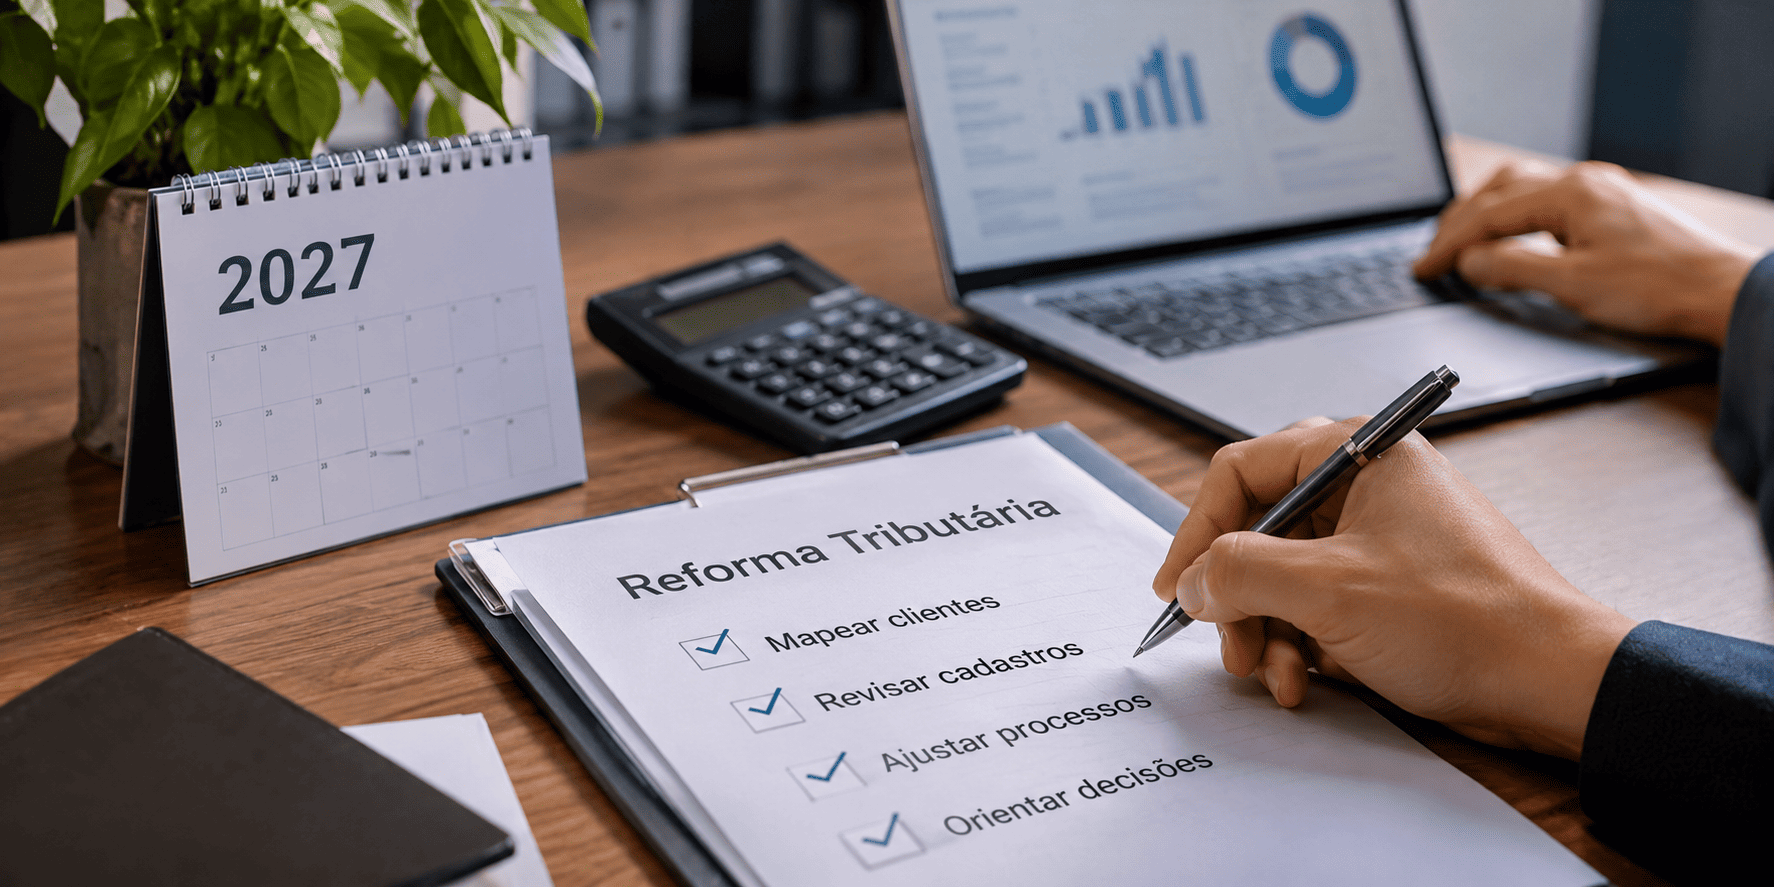
1. Mapear os clientes impactados
O impacto da Reforma Tributária varia conforme o regime tributário, o setor e as operações de cada empresa. Por isso, antes de definir as ações, o escritório precisa identificar quais clientes exigem maior atenção e quais decisões precisam ser tomadas ainda em 2026.
A análise da carteira deve considerar o regime tributário, o setor de atuação, o volume e a natureza das operações, a complexidade fiscal e as particularidades de cada negócio. Essa segmentação ajuda a identificar empresas que precisam de análises mais aprofundadas e de acompanhamento próximo.
Também é importante verificar se há clientes cujas decisões tributárias para 2027 precisam ser avaliadas com antecedência, especialmente diante das possibilidades previstas para empresas do Simples Nacional.
🔷 Na prática: crie uma matriz de clientes, classificando as demandas por prioridade e registrando quais análises ainda precisam ser realizadas. Assim, a equipe consegue distribuir o trabalho de maneira mais organizada.
2. Revisar dados e cadastros
A qualidade dos dados é um dos pontos de partida para uma adaptação consistente. Informações incompletas ou desatualizadas podem comprometer a emissão de documentos fiscais, a classificação das operações e as conferências necessárias à apuração.
Revise os cadastros de produtos, serviços, clientes e fornecedores, além das classificações fiscais e tributárias utilizadas nas operações. Verifique também a consistência entre as informações registradas nos sistemas e a realidade das atividades da empresa.
O objetivo não é apenas corrigir erros pontuais, mas estabelecer uma base confiável para as mudanças que serão implementadas.
🔷 Na prática: defina critérios de validação, identifique inconsistências e estabeleça responsáveis pela correção. Os casos pendentes devem entrar no cronograma de preparação de cada cliente.
3. Avaliar processos e documentos fiscais
A preparação também precisa alcançar os processos de emissão, recebimento, escrituração e conferência dos documentos fiscais.
O escritório deve verificar se os procedimentos atuais estão adequados às novas informações exigidas, se a equipe conhece os ajustes necessários e se os documentos são processados corretamente pelos sistemas utilizados.
Essa análise deve considerar o cronograma oficial de implementação, os leiautes aplicáveis e as particularidades das operações de cada empresa. Como as exigências variam conforme o documento e o tipo de operação, é importante acompanhar as orientações publicadas pelos órgãos responsáveis.
🔷 Na prática: mapeie o fluxo dos documentos, identifique etapas sujeitas a ajustes e realize testes antes de incorporar as mudanças à rotina. Também estabeleça procedimentos para tratar rejeições, divergências e informações inconsistentes.
4. Revisar contratos e formação de preços
Os efeitos da Reforma Tributária não se limitam ao cumprimento de obrigações fiscais. Dependendo da atividade e das características de cada negócio, as mudanças podem exigir uma nova avaliação dos preços praticados e das condições comerciais estabelecidas.
Contratos de longo prazo, políticas de descontos, margens de contribuição e acordos com fornecedores merecem atenção. A análise deve considerar os efeitos tributários aplicáveis a cada operação, as possibilidades de apropriação de créditos e a forma como os custos são distribuídos na cadeia de fornecimento.
Isso não significa presumir aumento ou redução de preços. O objetivo é identificar cenários que possam alterar a rentabilidade e fornecer informações para decisões mais fundamentadas.
🔷 Na prática: selecione contratos e operações relevantes, simule cenários e identifique situações que demandam revisão comercial ou orientação jurídica. O contador pode apoiar essa avaliação com informações fiscais e financeiras, respeitando as atribuições de cada profissional.
5. Avaliar impactos financeiros e operacionais
O planejamento tributário também precisa considerar o fluxo de caixa e a organização financeira das empresas.
Mudanças na apuração e no recolhimento dos tributos podem influenciar a dinâmica dos pagamentos, o aproveitamento de créditos e a necessidade de capital de giro. Nesse contexto, mecanismos como o Split Payment, quando aplicáveis e conforme sua implementação, merecem ser acompanhados por seus possíveis reflexos no fluxo financeiro das operações.
Esse é um dos temas que merece atenção na preparação para 2027. No Keevo Talks, você pode aprofundar a discussão sobre o split payment e entender melhor os pontos de atenção desse mecanismo para as empresas.
🔊 Ouça o episódio do Keevo Talks sobre Split Payment
Por isso, a análise não deve ficar restrita ao departamento fiscal. É importante compreender como os ajustes podem repercutir nos recebimentos, pagamentos, prazos comerciais e recursos disponíveis para manter a operação.
🔷 Na prática: avalie o ciclo financeiro dos clientes, identifique operações que merecem simulações e projete cenários considerando as regras aplicáveis. A partir desses dados, o escritório pode orientar conversas mais estratégicas sobre liquidez, prazos e planejamento de caixa.
6. Preparar sistemas e integrações
Mesmo com cadastros revisados e processos mapeados, a preparação pode falhar quando os sistemas não estão adequadamente configurados ou não compartilham informações de forma consistente.
Por isso, é necessário verificar a compatibilidade entre emissores de documentos fiscais, sistemas de gestão empresarial, ferramentas contábeis e fiscais e demais soluções utilizadas pelo cliente e pelo escritório.
A análise deve considerar atualizações disponibilizadas pelos fornecedores, requisitos técnicos, integrações, validações e a necessidade de testes. Também é importante identificar atividades que ainda dependem de lançamentos manuais ou controles paralelos, pois elas podem ampliar o retrabalho durante a transição.
🔷 Na prática: faça um inventário das ferramentas utilizadas, confirme as atualizações necessárias e teste o fluxo das informações de ponta a ponta. Registre as pendências e estabeleça prazos para resolvê-las antes dos marcos aplicáveis.
7. Criar uma rotina de acompanhamento
A preparação não termina com a primeira rodada de ajustes. A regulamentação, os documentos técnicos e as orientações operacionais continuam exigindo acompanhamento.
Sem uma rotina definida, o escritório corre o risco de identificar mudanças tarde demais ou de repassar informações aos clientes sem avaliar como elas se aplicam a cada realidade.
Para evitar isso, é importante estabelecer fontes oficiais de consulta, responsáveis pelo monitoramento e critérios para avaliar a relevância de cada atualização.
🔷 Na prática: organize um calendário de acompanhamento, registre as mudanças relevantes e avalie seus efeitos sobre os clientes. Quando uma atualização exigir providências, transforme-a em uma tarefa com responsável, prazo e orientação específica.
O papel do contador muda com a Reforma Tributária
Organizar essas sete frentes exige uma atuação que vai além de interpretar normas e cumprir obrigações. O contador passa a ter um papel ainda mais importante na coordenação da preparação dos clientes, conectando informações fiscais, processos operacionais e decisões de negócio.
Isso também exige organização interna. Sem uma visão clara das demandas, dos responsáveis e do andamento de cada atividade, o escritório pode gastar mais tempo reunindo informações e resolvendo problemas pontuais do que orientando seus clientes.
Nesse cenário, processos estruturados e informações confiáveis são fundamentais para dar mais consistência à operação e acompanhar uma carteira de clientes com diferentes necessidades.
Checklist: seu escritório está preparado para 2027?
Antes de encerrar o planejamento de 2026, verifique se sua equipe já avançou nas seguintes frentes:
- Mapeamento: os clientes foram segmentados conforme os impactos e as prioridades?
- Dados e cadastros: as principais inconsistências foram identificadas e há um plano de correção?
- Processos fiscais: emissão, recebimento, escrituração e conferência foram revisados?
- Contratos e preços: as operações e condições comerciais relevantes foram avaliadas?
- Impactos financeiros: os possíveis reflexos no caixa e na operação foram analisados?
- Sistemas e integrações: as atualizações necessárias foram identificadas e os testes foram planejados?
- Acompanhamento: existem responsáveis, fontes oficiais e uma rotina para transformar atualizações em ações?
Se alguma dessas etapas ainda não foi iniciada, ela precisa entrar no planejamento do escritório, com prioridade, prazo e responsáveis definidos.
Transforme o planejamento em uma operação estruturada
Preparar os clientes para 2027 exige mais do que acompanhar as mudanças na legislação. É preciso organizar informações, revisar processos, definir prioridades e transformar cada necessidade identificada em uma ação concreta.
Nesse cenário, o desafio não está necessariamente na quantidade de atividades que o escritório executa, mas na forma como elas são organizadas e conduzidas. Uma operação pode envolver diferentes etapas e níveis de complexidade, desde que os processos estejam estruturados e funcionem de maneira consistente.
A Keevo entende que cada escritório tem sua própria realidade operacional. Por isso, o foco não está em defender uma operação com menos atividades a qualquer custo, mas em contribuir para que os processos sejam mais organizados, coerentes e adequados à forma como cada escritório escolhe trabalhar.
Para se preparar para 2027, o contador precisa transformar as mudanças em processos claros, organizados e adequados à sua operação. Porque não se trata de fazer menos a qualquer custo, mas de encontrar a melhor forma de fazer.
Leia também: Gestão de processos para escritórios contábeis: o que é e como estruturar.