Anna Santos
RESUMO DO ARTIGO:
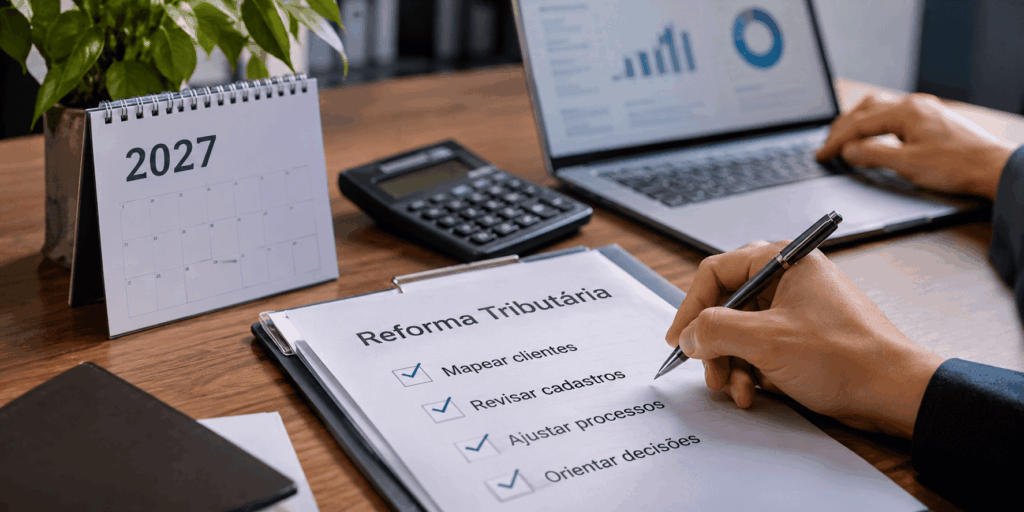
Com a chegada do Imposto Seletivo (IS), prevista para 2027, os escritórios contábeis precisam identificar quais clientes podem ser impactados pela nova tributação. Com as primeiras regras e alíquotas para 2027 já estabelecidas, é importante mapear produtos, atividades, classificações fiscais e possíveis reflexos na formação de preços e nas margens dos negócios. Entenda quais segmentos merecem atenção e o que o contador já pode começar a revisar em sua carteira de clientes.
O Imposto Seletivo (IS) já deve entrar no radar do seu escritório contábil. Com previsão de início da cobrança em 2027, o novo tributo pode impactar empresas de diferentes segmentos, especialmente aquelas que comercializam produtos como bebidas alcoólicas, produtos fumígenos, veículos e bens minerais.
Se você atende empresas dessas atividades, é importante começar a identificar quais clientes da sua carteira podem ser alcançados pelo Imposto Seletivo e quais operações merecem uma análise mais cuidadosa.
Mais do que acompanhar as regras estabelecidas para 2027 e as próximas etapas de regulamentação, é necessário entender quais informações levantar, quais cadastros revisar e como possíveis mudanças podem refletir na rotina fiscal e financeira dos seus clientes.
Neste artigo, você vai conhecer os segmentos que merecem atenção e os principais pontos para começar a mapear os possíveis impactos do Imposto Seletivo na sua carteira de clientes.
Imposto Seletivo: o que é e quando começa
O Imposto Seletivo foi criado para desestimular o consumo de bens e serviços prejudiciais à saúde ou ao meio ambiente. Sua incidência está prevista sobre a produção, extração, comercialização ou importação dos itens definidos na legislação.
A cobrança integra a segunda etapa da Reforma Tributária, inicialmente prevista para 2027. Com a publicação da Medida Provisória nº 1.399/2026, em 4 de novembro de 2026, foram estabelecidas alíquotas e normas complementares para o ano-calendário de 2027, em regime de implementação gradual. A medida prevê que os efeitos da cobrança comecem em 2 de fevereiro de 2027.
Esse regime terá caráter transitório e será aplicado até a entrada em vigor da legislação que estabelecer as regras permanentes do tributo. Por isso, além de conhecer as disposições já estabelecidas para 2027, será necessário acompanhar as próximas definições sobre a aplicação do IS a partir de 2028.
Quais produtos e operações podem ser impactados?
O artigo 409 da Lei Complementar nº 214/2025 e seu Anexo XVII estabelecem as categorias sujeitas ao Imposto Seletivo:
- Veículos: determinados automóveis e veículos comerciais, conforme classificação fiscal.
- Aeronaves e embarcações: categorias específicas previstas na NCM/SH.
- Produtos fumígenos: tabaco, cigarros e outros produtos classificados na legislação.
- Bebidas alcoólicas: cervejas, vinhos, espumantes e outras bebidas abrangidas pelos códigos previstos.
- Bebidas açucaradas: produtos classificados na posição fiscal correspondente.
- Bens minerais: minério de ferro, petróleo e determinados produtos minerais.
- Concursos de prognósticos e fantasy sport: serviços relacionados a apostas e modalidades previstas na legislação.
Isso significa que fabricantes, importadores e empresas envolvidas nas operações previstas precisam entrar no radar do escritório.
Uma particularidade envolve os bens minerais extraídos: embora estejam entre as categorias previstas na legislação, suas alíquotas do Imposto Seletivo ficam reduzidas a zero até 31 de dezembro de 2027. A definição do regime permanente para esse segmento ainda será objeto de discussão legislativa.
Um cuidado importante: pertencer a um desses segmentos não significa que todos os produtos ou operações da empresa estarão sujeitos ao imposto.
Por que o contador precisa se preparar para 2027?
O impacto do Imposto Seletivo não se limita ao cálculo do tributo. Dependendo da atividade do cliente e da posição que ocupa na cadeia, a mudança pode exigir revisão de cadastros, classificação fiscal, documentos e processos internos.
Também existem reflexos que precisam ser avaliados junto ao empresário, como a formação de preços, a margem dos produtos e o planejamento financeiro.
É nesse cenário que o contador amplia sua atuação: deixa de apenas acompanhar a publicação de novas regras e passa a interpretar como elas podem afetar a realidade de cada negócio.
Como identificar os clientes potencialmente impactados
O primeiro passo é fazer um levantamento por atividade econômica, considerando não apenas a Classificação Nacional de Atividades Econômicas (CNAE), mas também os produtos e as operações efetivamente realizados.
Na prática, o escritório pode começar separando os clientes que atuam em:
- Indústria automotiva e comércio de veículos;
- Importação e comercialização de aeronaves e embarcações;
- Indústria e distribuição de bebidas;
- Fabricação e comercialização de produtos fumígenos;
- Extração e comercialização de bens minerais;
- Operação de loterias, apostas e fantasy sport.
A análise deve avançar para a identificação dos produtos e das operações que podem se enquadrar nas regras do IS. Essa organização também ajuda a priorizar os atendimentos e direcionar as orientações aos clientes com maior exposição à mudança.
O que revisar nos cadastros, produtos e preços
Depois de identificar os clientes, o escritório precisa levantar informações que permitam avaliar os possíveis efeitos da tributação.
Alguns pontos merecem atenção:
- Produtos comercializados: identificar quais itens podem estar nas categorias previstas.
- Classificação fiscal: conferir os códigos NCM e a correspondência com o Anexo XVII da LC nº 214/2025.
- Fornecedores e operações: entender a origem dos produtos e a participação da empresa na cadeia.
- Composição dos preços: levantar custos, tributos incidentes e critérios utilizados na precificação.
- Margem de contribuição: identificar quais produtos podem ter maior sensibilidade a mudanças tributárias.
O objetivo não é antecipar cálculos sem confirmar o enquadramento e as condições aplicáveis, mas construir uma base confiável para aplicar as regras de 2027 e acompanhar as próximas definições.
Para isso, ter processos organizados e dados fiscais consistentes, além de transformar o conhecimento sobre as mudanças tributárias em adaptações práticas na operação do escritório é essencial.
O que ainda precisa ser regulamentado e acompanhado
Com a publicação da Medida Provisória nº 1.399/2026, as alíquotas e as normas complementares do Imposto Seletivo para 2027 já foram estabelecidas em regime de implementação gradual.
A medida contempla regras específicas para as categorias de bens e serviços alcançadas pelo tributo, mas sua aplicação está limitada ao período de transição.
A legislação permanente do IS, com previsão de aplicação a partir de 2028, ainda precisa ser definida. Conforme o artigo 15 da medida provisória, o Poder Executivo deverá encaminhar ao Congresso Nacional, até 31 de maio de 2027, uma proposta legislativa para estabelecer as alíquotas aplicáveis a partir desse período.
Por isso, o acompanhamento não deve se limitar às regras de 2027. Também será importante observar a tramitação da MP nº 1.399/2026, as regulamentações complementares e as próximas definições legislativas sobre o modelo permanente do tributo.
Acompanhar as mudanças da Reforma Tributária exige informação, organização e preparo. Nesse processo, a Keevo acompanha as atualizações que impactam a rotina dos escritórios contábeis, contribuindo para que você tenha mais clareza e estrutura diante das novas exigências.
Por isso, não basta conhecer as primeiras regras estabelecidas para 2027. Identifique os clientes potencialmente impactados, revise as informações fiscais e acompanhe as próximas etapas da regulamentação.
Quanto antes você conhecer a realidade da sua carteira, mais preparado estará para orientar seus clientes e conduzir as adaptações necessárias.
Leia também: Reforma Tributária: o que o contador precisa colocar no plano de ação dos clientes para 2027.